
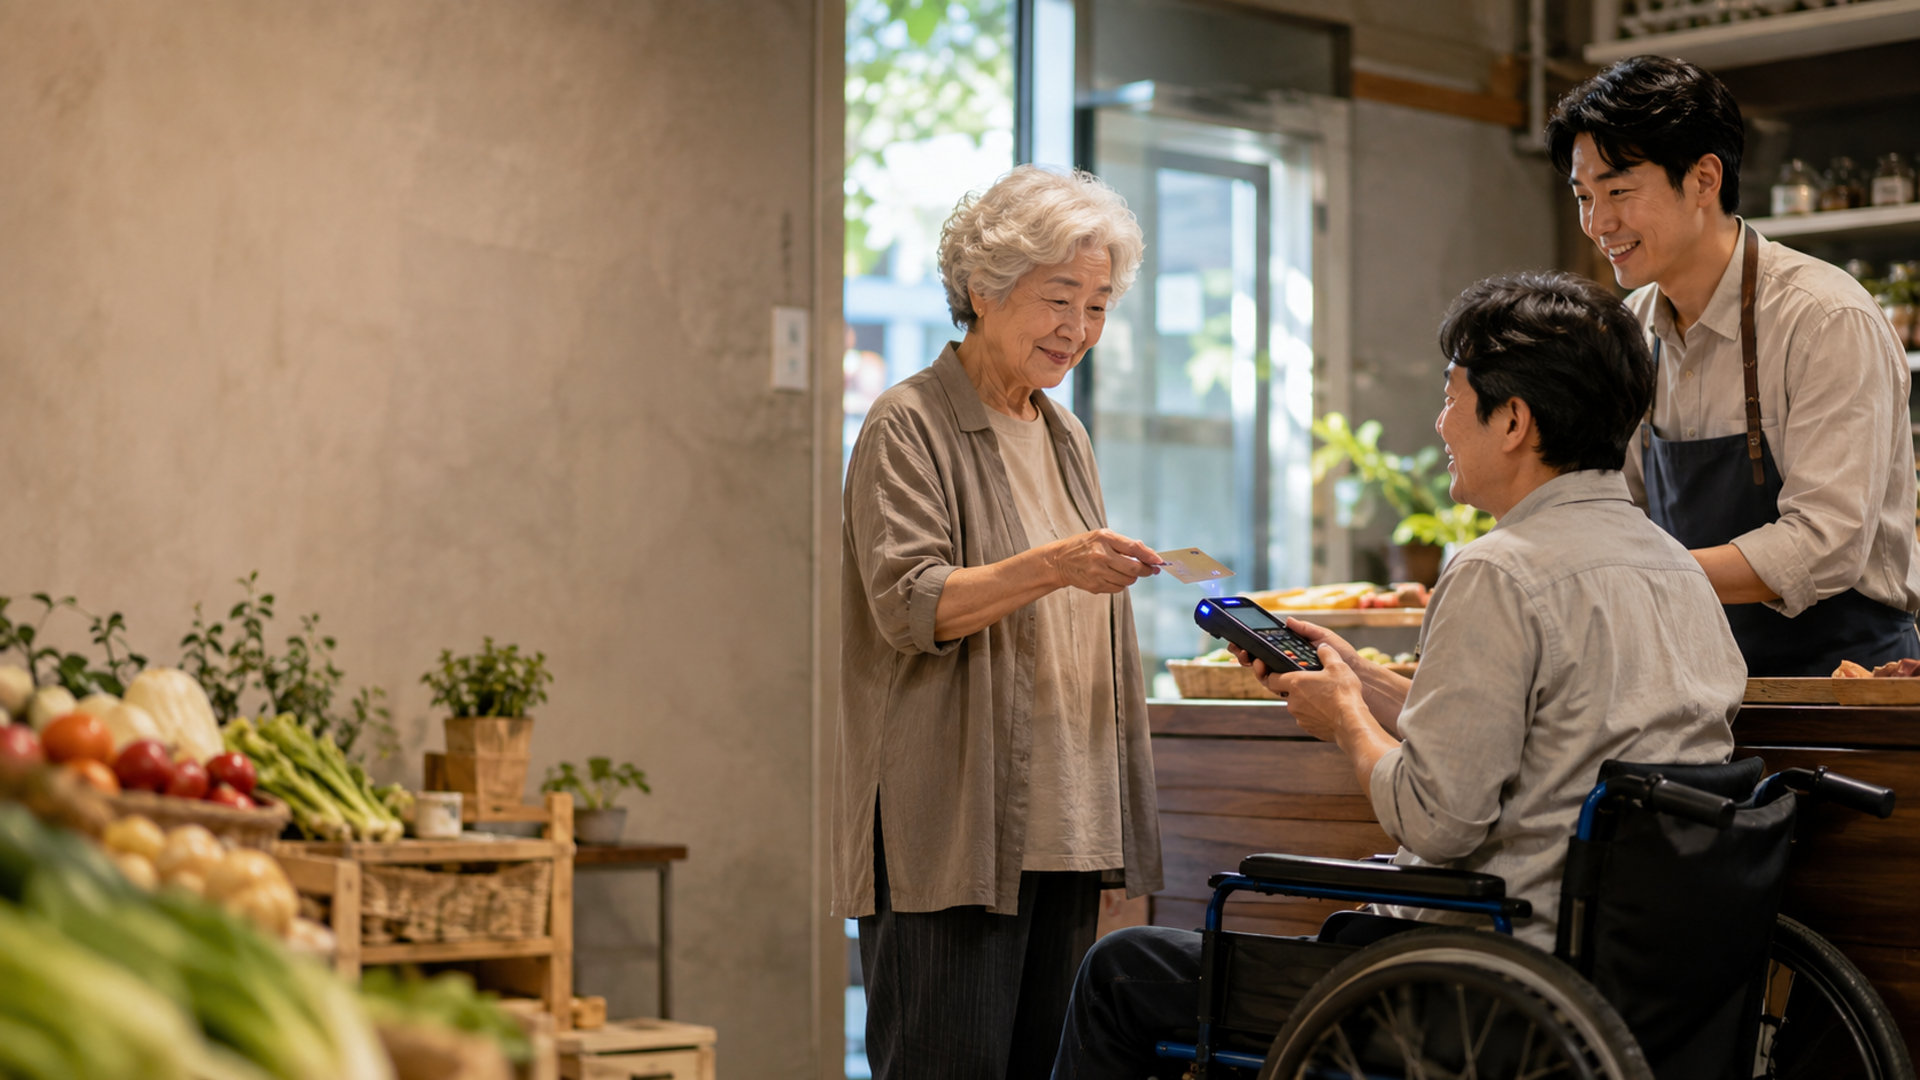
CBDC가 편리한 모바일 결제만 전제로 설계되면 현금 접근이 어려운 사람을 돕기보다 새로운 배제선을 만들 수 있다. 고령층·장애인·통신 취약지역 주민에게는 오프라인 기능과 대면 지원이 핵심 인프라다.
스마트폰 보유가 곧 사용 가능을 뜻하지 않는다
화면 읽기, 손 떨림, 기억력 저하, 생체인증 실패, 비밀번호 복구 문제는 작은 불편이 아니다. 단말 분실 뒤 잔액 복구, 보호자 도움을 받을 때의 권한 위임, 사기 피해 취소 절차까지 설계하지 않으면 디지털 화폐는 이용자에게 위험을 떠넘긴다.
바하마 Sand Dollar는 모바일 앱뿐 아니라 실물 결제카드로 지갑에 접근할 수 있다고 안내하며 연령·이민·거주 상태와 무관한 비차별적 접근을 목표로 내세운다. 하지만 등록 과정에서는 승인 금융기관을 통한 고객확인과 지갑 선택이 필요하다. 접근 목표와 실제 이용 절차 사이의 간극을 계속 점검해야 한다.
오프라인 결제는 통신 취약지역의 안전망이다
EU 디지털유로 제안은 첫 발행부터 오프라인 기능을 제공하는 방향을 제시한다. ECB는 오프라인 결제가 현금에 가까운 개인정보 보호도 제공할 수 있다고 설명한다. BIS 프로젝트 폴라리스 역시 오프라인 CBDC를 복원력과 포용성의 중요한 수단으로 다룬다.
다만 오프라인 단말의 잔액 한도, 분실·도난, 이중지불 탐지, 전원 부족, 사후 동기화 문제를 해결해야 한다. 카드나 보조기기가 있더라도 충전 장소와 현장 지원 창구가 없다면 실사용은 어렵다.
현금 선택권을 남기는 것이 안전장치다
EU 집행위원회는 디지털유로를 현금의 보완재로 제안했고, 영란은행도 디지털파운드가 현금을 대체하지 않으며 선택 사항이라고 밝힌다. 현금을 급히 없애지 않는 것은 향수의 문제가 아니라 장애·재난·사기·기술 실패에 대비한 복원력 정책이다.
확인된 위험은 디지털 접근성과 사용능력이 사람마다 다르다는 점이다. 가능한 위험은 현금망 축소가 취약계층의 비용을 높이는 것이다. 현재 확인되지 않은 주장은 CBDC 도입과 동시에 현금이 폐지된다는 단정이다. 발행 조건에는 현금 접근 보장, 대면 지원, 접근성 표준, 수수료 면제와 손실 구제 절차가 포함돼야 한다.
공식 자료
- Central Bank of The Bahamas, Sand Dollar
- European Commission, Digital euro package
- Bank of England, The digital pound
- BIS Innovation Hub, Project Polaris
무료회원 가입하고 관심 뉴스 알림 받기 — 오전 주요 뉴스 브리핑과 관심 분야 알림을 선택할 수 있습니다.
의견을 남겨주세요